W PIT-38 kryptowaluty wykazujesz w części E (przychód, koszty roku, koszty z lat ubiegłych, dochód albo nadwyżka kosztów) i w części F (podstawa w pełnych złotych, 19%, podatek należny). W wersji formularza za 2025 r. są to pozycje 36–45. Poniżej pokazujemy cały proces na zanonimizowanym przykładzie podatnika z sześcioma transakcjami – od ewidencji po kwotę do zapłaty.
Dane podatnika i kursy walut w przykładzie są umowne – nie pochodzą z prawdziwego zeznania ani z tabel NBP. Numery pozycji odpowiadają broszurze MF do PIT-38 za 2025 r.; dla zeznania za 2026 r. sprawdź numerację w nowej broszurze.
Dokumentowanie wydatków przed wypełnieniem PIT-38
Zanim otworzysz formularz, musisz mieć dowód każdego wydatku, który chcesz wpisać jako koszt. Ustawa mówi o udokumentowanych wydatkach bezpośrednio poniesionych na nabycie waluty wirtualnej oraz kosztach związanych z jej zbyciem (art. 22 ust. 14) – bez dokumentu urząd może koszt zakwestionować.
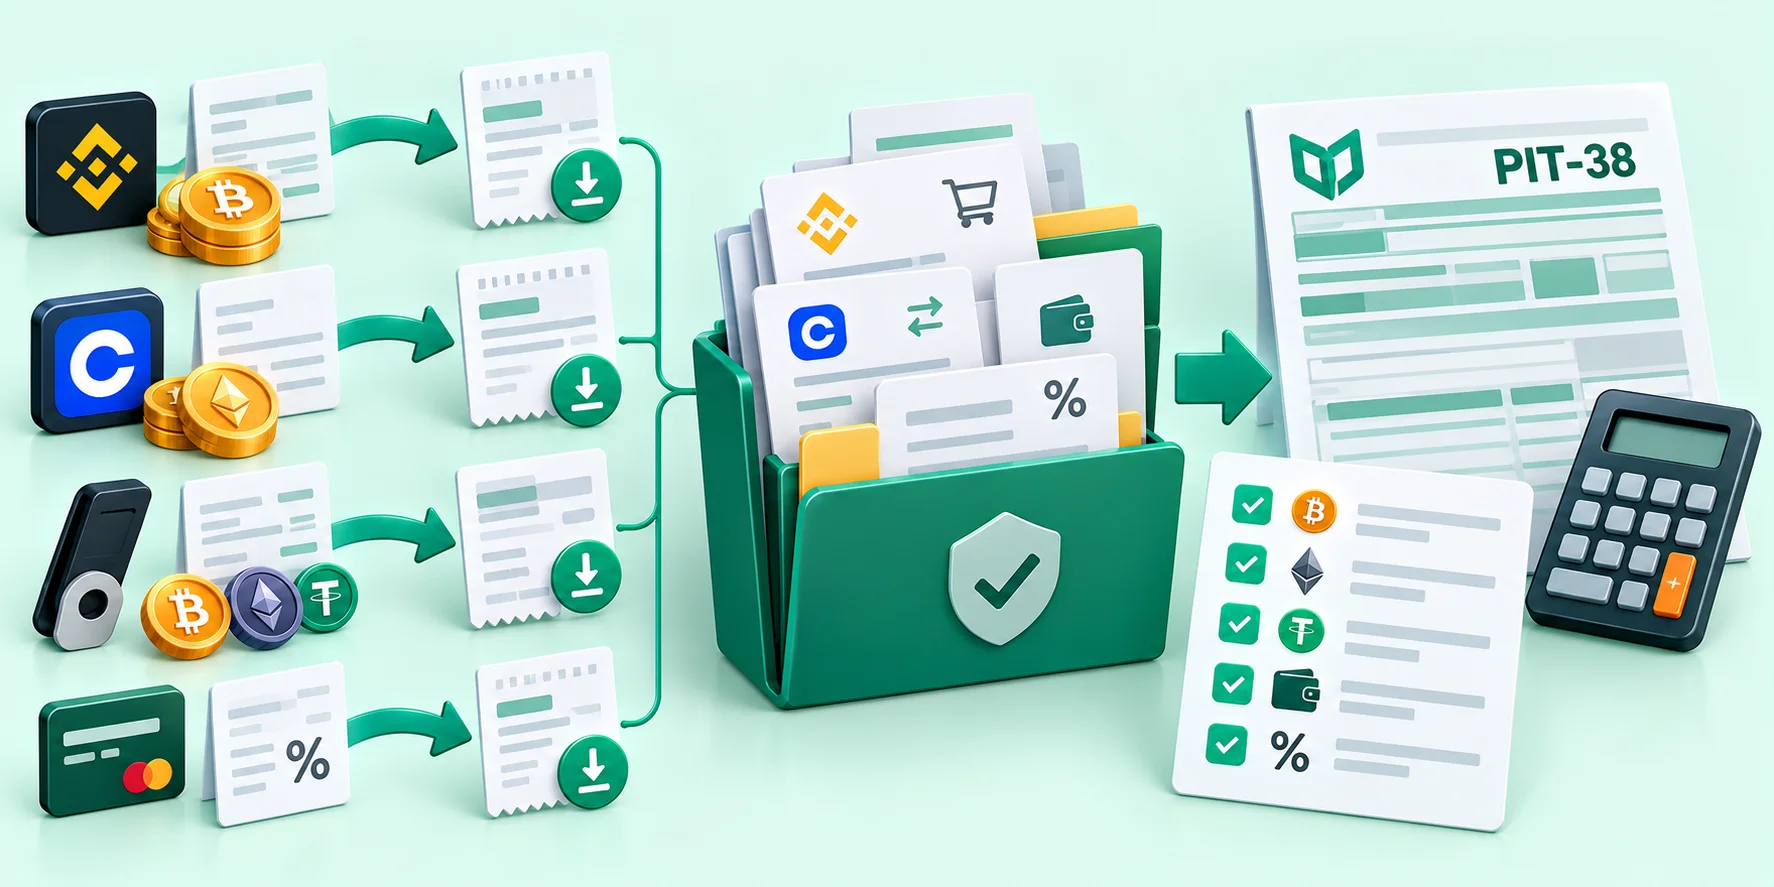
W praktyce za dokumentację uznaje się zestaw, który pozwala odtworzyć transakcję: kto, kiedy, ile zapłacił i za co. Pojedynczy zrzut ekranu z aplikacji jest najsłabszym dowodem; dużo lepiej wypada eksport CSV z giełdy połączony z potwierdzeniem przelewu z banku.
| Typ operacji | Dokument podstawowy | Dokument uzupełniający |
|---|---|---|
| Zakup na giełdzie za PLN | historia transakcji (CSV/PDF) z giełdy | potwierdzenie przelewu lub płatności kartą |
| Zakup w kantorze kryptowalut | potwierdzenie transakcji wystawione przez kantor | wyciąg bankowy |
| Sprzedaż za EUR/USD | historia transakcji z datą i kwotą | kurs średni NBP z dnia roboczego poprzedzającego |
| Prowizja giełdy | kolumna „fee” w eksporcie | tabela opłat z daty transakcji |
| Płatność kryptowalutą | faktura lub paragon | hash transakcji w blockchainie |
Jeśli Twoje wydatki obejmują prowizje i zakupy z wielu lat, przeczytaj osobny poradnik o tym, jakie koszty uzyskania przychodu z kryptowalut da się uwzględnić i jak działa ich przenoszenie.
Sprzedaż kryptowalut: jak ustalić przychód do poz. 36
Przychodem jest wartość otrzymanych pieniędzy albo rynkowa wartość towaru lub usługi, którą „kupiłeś” za kryptowalutę. Sumujesz wszystkie takie zdarzenia z całego roku, ze wszystkich giełd i portfeli, i wpisujesz jedną kwotę w złotych.
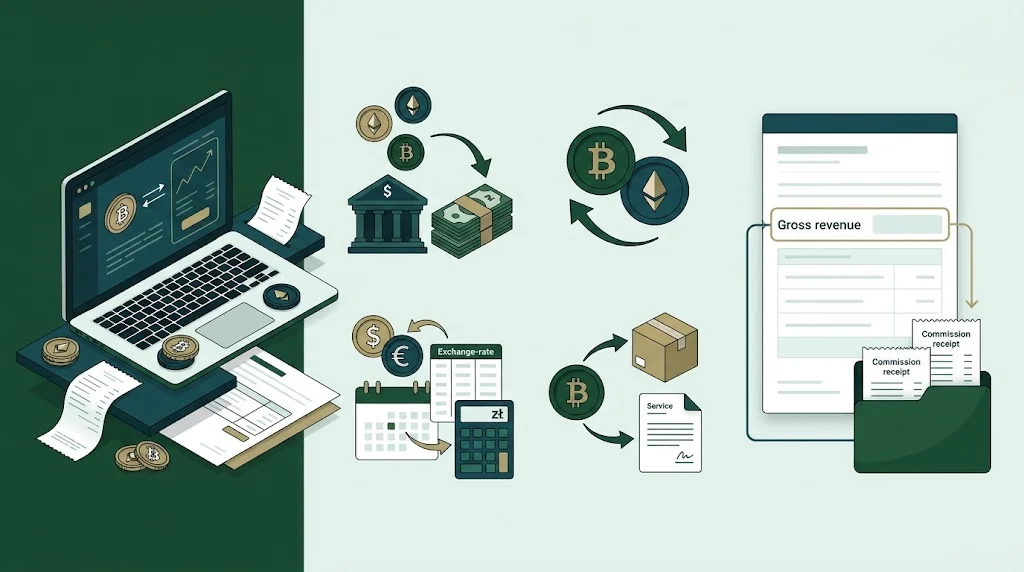
- Odfiltruj zamiany krypto ↔ kryptoWymiana BTC na ETH czy ETH na USDC nie jest zbyciem w rozumieniu art. 17 ust. 1f – pomijasz ją w przychodach i kosztach.
- Przelicz transakcje walutoweSprzedaż za USD lub EUR przeliczasz po kursie średnim NBP z ostatniego dnia roboczego przed dniem sprzedaży.
- Dodaj płatności kryptowalutąZakup towaru lub usługi za krypto to także przychód – w wysokości wartości rynkowej świadczenia.
- Nie odejmuj prowizji od przychoduWpisujesz przychód brutto; prowizje trafiają do kosztów (poz. 37). Dzięki temu suma w poz. 36 zgadza się z historią giełdy.
Zanonimizowany przykład wypełnienia PIT-38 za 2025 r.
Podatnik A (dane zanonimizowane, kwoty demonstracyjne) w 2025 r. korzystał z jednej polskiej i jednej zagranicznej giełdy. W PIT-38 za 2024 r. wykazał nadwyżkę kosztów 1 200,00 zł. Poniżej jego ewidencja i przypisanie każdej operacji do pozycji formularza.
| Data | Operacja | Kwota w walucie | Kurs (demo) | Przychód PLN | Koszt PLN |
|---|---|---|---|---|---|
| 14.02.2025 | Zakup 0,05 BTC za PLN | 20 000,00 PLN | – | – | 20 000,00 |
| 14.02.2025 | Prowizja giełdy od zakupu | 60,00 PLN | – | – | 60,00 |
| 05.05.2025 | Zakup ETH za USD | 1 500,00 USD | 3,8000 | – | 5 700,00 |
| 18.06.2025 | Zamiana ETH → USDC | – | – | 0,00 | 0,00 |
| 20.08.2025 | Sprzedaż 0,03 BTC za PLN | 26 000,00 PLN | – | 26 000,00 | – |
| 20.08.2025 | Prowizja giełdy od sprzedaży | 40,00 PLN | – | – | 40,00 |
| 12.11.2025 | Sprzedaż USDC za USD | 2 000,00 USD | 3,7000 | 7 400,00 | – |
| 12.11.2025 | Prowizja (5 USD) | 5,00 USD | 3,7000 | – | 18,50 |
| 15.12.2025 | Zapłata krypto za usługę (wartość rynkowa) | 600,00 PLN | – | 600,00 | – |
| Razem 2025 | 34 000,00 | 25 818,50 | |||
Zwróć uwagę: zakup ETH (5 700 zł) jest kosztem 2025 r., mimo że ETH nie zostało sprzedane za pieniądze – koszty rozlicza się w roku poniesienia, a nie przy sprzedaży konkretnej jednostki.
| Pozycja | Opis | Kwota | Skąd się bierze |
|---|---|---|---|
| poz. 36 | Przychód | 34 000,00 zł | 26 000 + 7 400 + 600 |
| poz. 37 | Koszty poniesione w 2025 r. | 25 818,50 zł | suma kolumny „Koszt PLN” |
| poz. 38 | Koszty z lat ubiegłych | 1 200,00 zł | nadwyżka z PIT-38 za 2024 r. |
| poz. 39 | Dochód | 6 981,50 zł | 36 − (37 + 38) |
| poz. 40 | Nadwyżka kosztów | 0,00 zł | nie występuje, bo jest dochód |
| poz. 41 | Podstawa obliczenia podatku | 6 982 zł | zaokrąglenie: 50 gr i więcej w górę |
| poz. 42 | Stawka | 19% | art. 30b ust. 1a |
| poz. 43 | Podatek | 1 326,58 zł | 6 982 × 19% |
| poz. 44 | Podatek zapłacony za granicą | 0,00 zł | brak podatku zagranicznego |
| poz. 45 | Podatek należny | 1 327 zł | 43 − 44, zaokrąglone do pełnych zł |
Podatnik A wpłaca 1 327 zł na swój mikrorachunek podatkowy do 30 kwietnia 2026 r. Kwota do zapłaty w części G formularza elektronicznego wylicza się automatycznie; jeśli w tym samym zeznaniu masz też akcje (część C/D), podatki z obu źródeł się sumują, ale wyniki – nie.
Kalkulator PIT-38 – waluty wirtualne (PLN)
Kalkulator odwzorowuje zasady z broszury MF za 2025 r. (zaokrąglenie podstawy i podatku należnego do pełnych złotych). Odliczenie podatku zagranicznego jest w rzeczywistości ograniczone proporcjonalnie – tu przyjmujemy uproszczenie. Wynik ma charakter poglądowy.
Formularze: PIT-38, PIT/ZG, DSF-1 i korekta
Dla większości inwestorów wystarczy sam PIT-38 złożony przez e-Urząd Skarbowy (Twój e-PIT) lub e-Deklaracje. Dodatkowe formularze pojawiają się tylko w określonych sytuacjach.
| Formularz | Kiedy | Termin |
|---|---|---|
| PIT-38 | przychód ze zbycia krypto lub koszty do wykazania/przeniesienia | 15.02–30.04 roku następnego |
| PIT/ZG | gdy odliczasz podatek zapłacony za granicą – osobny załącznik dla każdego państwa | razem z PIT-38 |
| DSF-1 | dochody (m.in. z art. 30b) powyżej 1 000 000 zł – danina 4% od nadwyżki | do 30.04 |
| Korekta PIT-38 | błąd w przychodach lub kosztach, pominięta giełda, zła nadwyżka kosztów | do upływu okresu przedawnienia |
Przygotowany automatycznie PIT-38 zawiera tylko dane od płatników (np. PIT-8C od polskiego brokera). Części E i F musisz uzupełnić sam – jeśli nic nie zmienisz do 30 kwietnia, zeznanie zostanie zaakceptowane bez kryptowalut.
Praktyczna weryfikacja danych, typowe błędy i ograniczenia
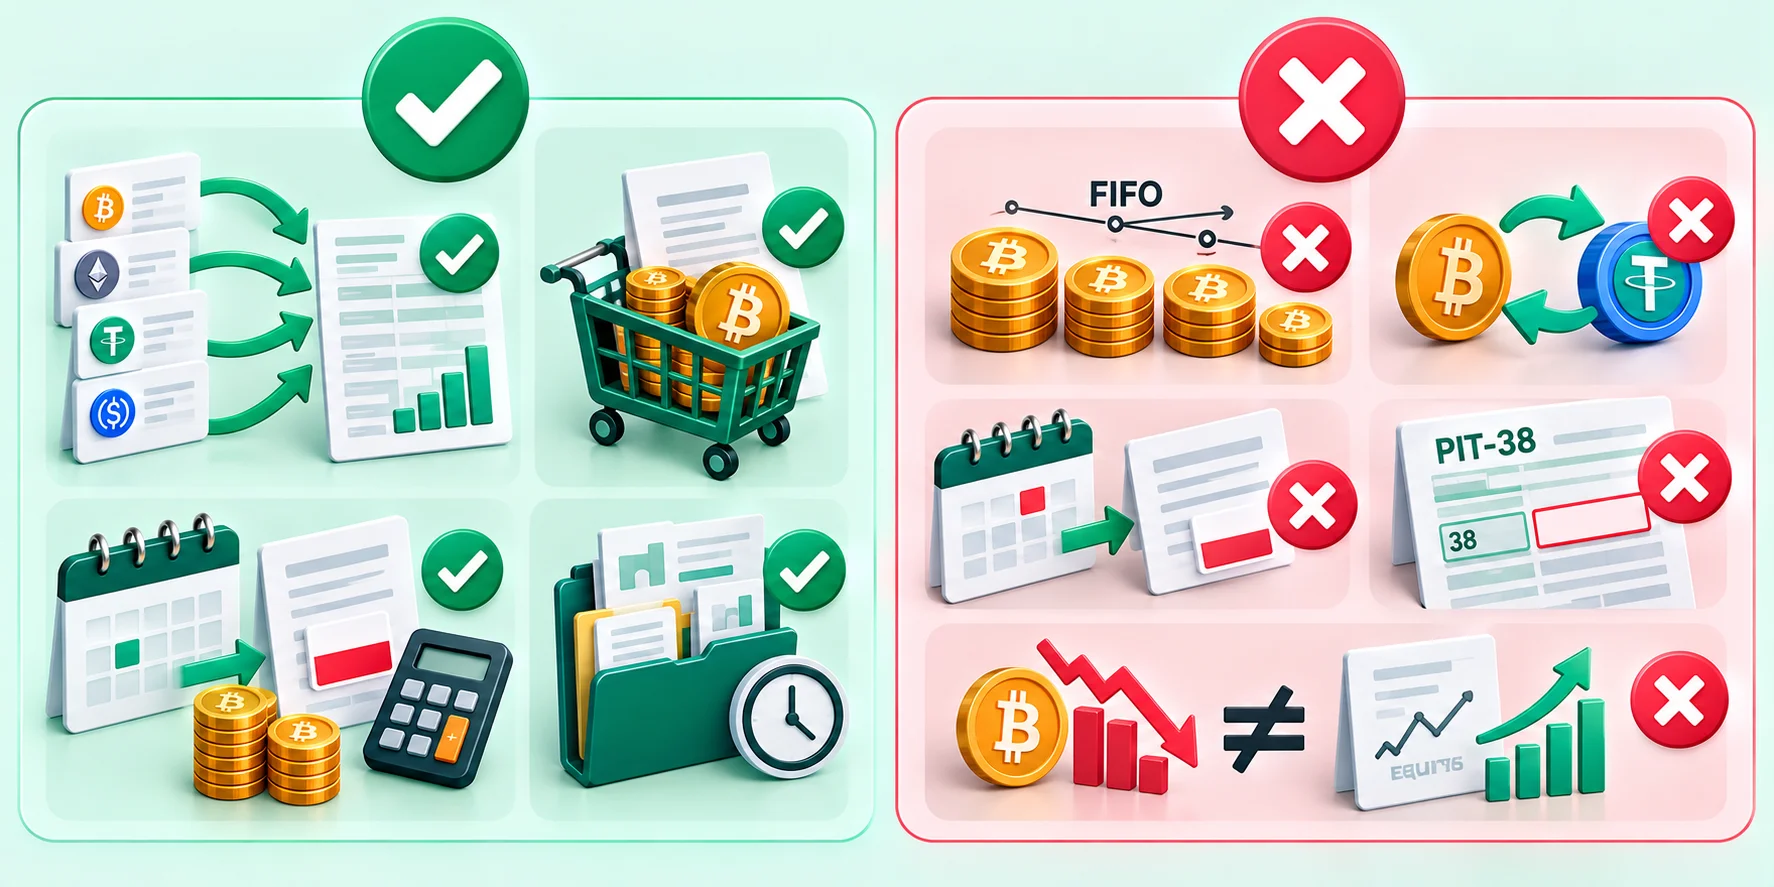
Najczęstsze błędy w PIT-38 przy kryptowalutach wynikają z przenoszenia nawyków z rozliczania akcji. Sprawdź swój wynik według poniższej listy, zanim podpiszesz zeznanie.
Dobra praktyka
- Kontrola: suma poz. 36 = suma sprzedaży z eksportów wszystkich giełd.
- Koszty z roku liczone w całości, niezależnie od tego, co sprzedano.
- Kurs NBP z dnia roboczego poprzedzającego – także dla prowizji.
- Kopia ewidencji i eksportów przechowywana co najmniej do końca okresu przedawnienia.
Typowe błędy
- Liczenie kosztów metodą FIFO jak przy akcjach.
- Traktowanie zamiany na stablecoina jako sprzedaży.
- Kurs z dnia transakcji zamiast z dnia poprzedzającego.
- Pominięcie nadwyżki kosztów z poprzedniego roku w poz. 38.
- Kompensowanie straty z krypto zyskiem z akcji.
Ograniczenia przykładu: nie obejmuje kopania, stakingu, pożyczek DeFi, NFT ani działalności gospodarczej. Nie rozstrzyga też, czy opłata sieciowa przy przelewie między własnymi portfelami jest kosztem – to kwestia, w której warto zapytać doradcę. Jeśli masz setki transakcji, ręczne liczenie bywa zawodne; wtedy sprawdź porównanie programów do rozliczania kryptowalut i przetestuj je na własnej historii.
Policz swój PIT-38
Wpisz przychód i koszty w złotych – kalkulator pokaże poz. 39–45 według zasad z broszury MF.
Pytania o PIT-38 i kryptowaluty
Czy w PIT-38 wpisuję każdą transakcję osobno?
Nie. W formularzu podajesz sumy: łączny przychód, łączne koszty roku i koszty z lat ubiegłych. Szczegółową ewidencję przechowujesz u siebie na wypadek pytań urzędu.
Jak zaokrąglić kwoty w części F?
Podstawę obliczenia podatku i podatek należny zaokrąglasz do pełnych złotych: końcówki poniżej 50 groszy pomijasz, a 50 groszy i więcej podwyższasz do pełnego złotego. Przychody i koszty wpisujesz z groszami.
Mam też akcje od polskiego brokera. Czy składam dwa PIT-38?
Nie, składasz jedno zeznanie. Akcje rozliczasz w części C i D, kryptowaluty w części E i F. Podatki z obu części się sumują do zapłaty, ale strat z jednego źródła nie odliczasz od dochodu z drugiego.
Co zrobić, jeśli zapomniałem o jednej giełdzie?
Złóż korektę PIT-38 i dopłać ewentualną różnicę podatku z odsetkami. Gdy w grę wchodzą większe kwoty lub kilka lat, warto skonsultować się z doradcą podatkowym.