Kosztem przy podatku od kryptowalut są udokumentowane wydatki bezpośrednio poniesione na zakup walut wirtualnych oraz koszty związane z ich zbyciem – przede wszystkim prowizje giełd i kantorów (art. 22 ust. 14 ustawy o PIT). Koszty rozliczasz w roku, w którym je poniosłeś, a jeśli przewyższą przychód, nadwyżka powiększa koszty w następnym roku (art. 22 ust. 15–16). Poniżej cztery scenariusze liczbowe w złotych i arkusz do sprawdzenia własnego wyniku.
Tabele opierają się na brzmieniu ustawy i broszurze MF do PIT-38 za 2025 r. W sprawach spornych (kopanie, staking, opłaty sieciowe) organy i sądy wydawały rozbieżne rozstrzygnięcia – przy większych kwotach rozważ interpretację indywidualną lub konsultację z doradcą podatkowym.
Prowizje i opłaty: które z nich są kosztem
Prowizja pobrana przez giełdę lub kantor kryptowalut przy zakupie albo sprzedaży jest kosztem uzyskania przychodu. Ustawa wprost wskazuje, że do kosztów należą także udokumentowane wydatki poniesione na rzecz podmiotów prowadzących działalność w zakresie walut wirtualnych w rozumieniu ustawy o przeciwdziałaniu praniu pieniędzy – czyli właśnie giełd i kantorów.
Trudniej jest z opłatami, które nie są bezpośrednio związane z kupnem lub sprzedażą. Poniższa tabela porządkuje najczęstsze pozycje według stopnia ryzyka zakwestionowania.
| Opłata | Koszt? | Komentarz redakcji |
|---|---|---|
| Prowizja transakcyjna przy zakupie | Tak | wydatek na nabycie; widoczna w eksporcie CSV |
| Prowizja transakcyjna przy sprzedaży | Tak | koszt związany ze zbyciem |
| Marża kantoru wliczona w kurs | Tak | zawiera się w kwocie zapłaconej – nie liczysz jej drugi raz |
| Opłata za wypłatę PLN/EUR z giełdy po sprzedaży | Raczej tak | argument: związana ze zbyciem; zachowaj potwierdzenie |
| Opłata sieciowa przy przelewie między własnymi portfelami | Sporna | brak bezpośredniego związku z nabyciem lub zbyciem |
| Opłata pobrana w kryptowalucie (np. tokenem giełdy) | Sporna | dokumentuj wartość w PLN; skonsultuj przy dużych kwotach |
| Abonament programu podatkowego, porada doradcy | Raczej nie | wydatek pośredni, nie na nabycie ani zbycie |
| Sprzęt i prąd do kopania | Sporne | orzecznictwo i interpretacje nie są jednolite |
Opracowanie redakcji na podstawie art. 22 ust. 14 ustawy o PIT; oceny „raczej tak/nie” i „sporne” to opinia redakcji, nie stanowisko organu.
Opłaty w walutach obcych przeliczasz tak samo jak przychody: po kursie średnim NBP z ostatniego dnia roboczego przed dniem poniesienia wydatku. Jak te kwoty trafiają do formularza, pokazujemy w przykładzie wypełnienia PIT-38 pozycja po pozycji.
Przenoszenie nadwyżki kosztów na kolejny rok
Jeśli w danym roku wydałeś na kryptowaluty więcej, niż uzyskałeś z ich zbycia, różnica nie jest „stratą” w klasycznym rozumieniu – to nadwyżka kosztów, która powiększa koszty w następnym roku podatkowym (art. 22 ust. 16). Mechanizm działa łańcuchowo: niewykorzystana kwota przechodzi z roku na rok, dopóki nie pokryje jej przychód.
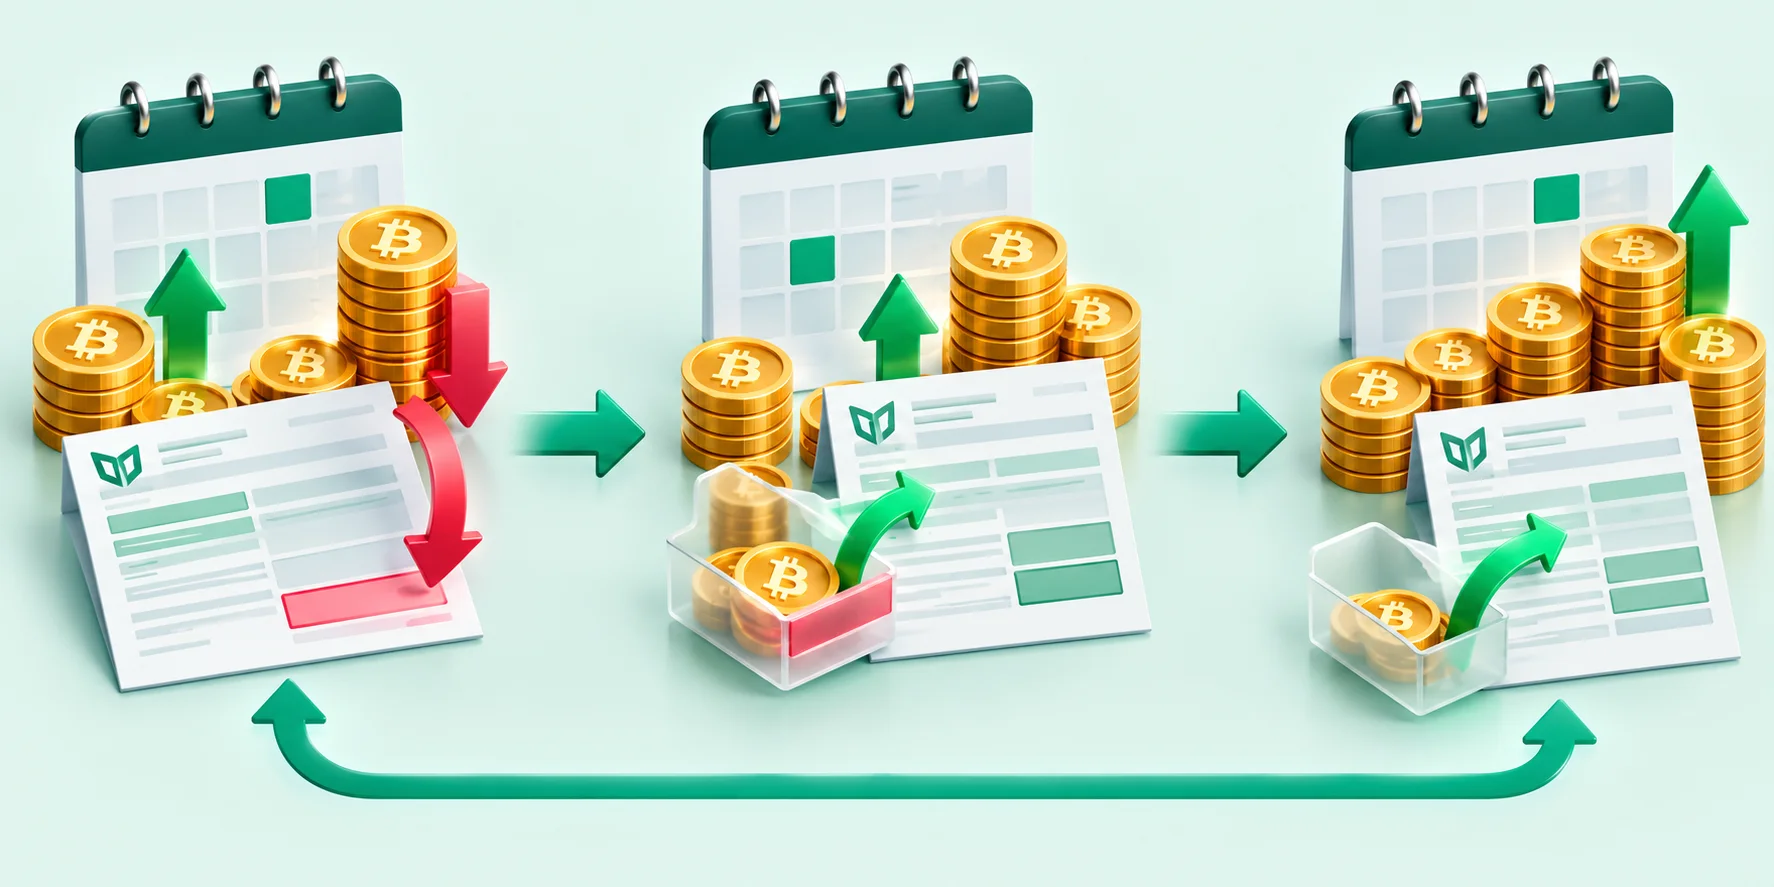
- Rok 1 – wykaż nadwyżkęW PIT-38 wpisujesz koszty roku (poz. 37) i ewentualne koszty z lat ubiegłych (poz. 38). Gdy ich suma przewyższa przychód, różnica trafia do poz. 40 (wersja za 2025 r.).
- Rok 2 – przepisz jąKwotę z poz. 40 poprzedniego zeznania wpisujesz w następnym PIT-38 jako koszty z lat ubiegłych.
- Powtarzaj aż do wyczerpaniaJeśli przychód znów jest niższy niż koszty, pozostała nadwyżka ponownie przechodzi dalej.
Strata z papierów wartościowych podlega limitom (5 lat, co do zasady maks. 50% w roku albo jednorazowo do 5 mln zł). Nadwyżki kosztów z walut wirtualnych te limity nie dotyczą – broszura MF opisuje ją osobno jako kwotę przenoszoną do kolejnego zeznania.
Praktyczny wniosek: nie pomijaj PIT-38 w roku, w którym tylko kupowałeś. Broszura MF wprost wymienia tę sytuację jako powód wypełnienia części E – bez wykazanej nadwyżki trudniej będzie ją przenieść, a przy pierwszej sprzedaży możesz zapłacić podatek od całego przychodu.
Przykłady kosztów i wyjątki: 4 scenariusze w złotych
Każdy scenariusz to osobny, demonstracyjny przypadek podatnika rozliczającego kryptowaluty w PIT-38. Kwoty są umowne, ale wyliczenia stosują zasady z ustawy i broszury MF: koszty w roku poniesienia, przenoszenie nadwyżki, zaokrąglenie podstawy i podatku do pełnych złotych.
| Scenariusz | Przychód (36) | Koszty roku (37) | Z lat ub. (38) | Dochód (39) | Nadwyżka (40) | Podatek (45) |
|---|---|---|---|---|---|---|
| S1a. Tylko zakupy w 2025 r. | 0,00 | 10 000,00 | 0,00 | 0,00 | 10 000,00 | 0 |
| S1b. Ta sama osoba w 2026 r.: sprzedaż za 4 000 zł | 4 000,00 | 0,00 | 10 000,00 | 0,00 | 6 000,00 | 0 |
| S2. Zakup i sprzedaż z prowizjami | 9 500,00 | 8 087,50 | 0,00 | 1 412,50 | 0,00 | 268 |
| S3. Wykorzystanie nadwyżki z poprzedniego roku | 7 000,00 | 2 000,00 | 3 000,00 | 2 000,00 | 0,00 | 380 |
| S4. Zamiana krypto ↔ krypto i płatność za laptop | 6 000,00 | 5 000,00 | 0,00 | 1 000,00 | 0,00 | 190 |
Opracowanie własne redakcji na danych demonstracyjnych. Numeracja pozycji wg PIT-38 za 2025 r.; S1b pokazuje mechanizm na kolejnym roku przy założeniu takiej samej struktury formularza.
Jak powstały liczby
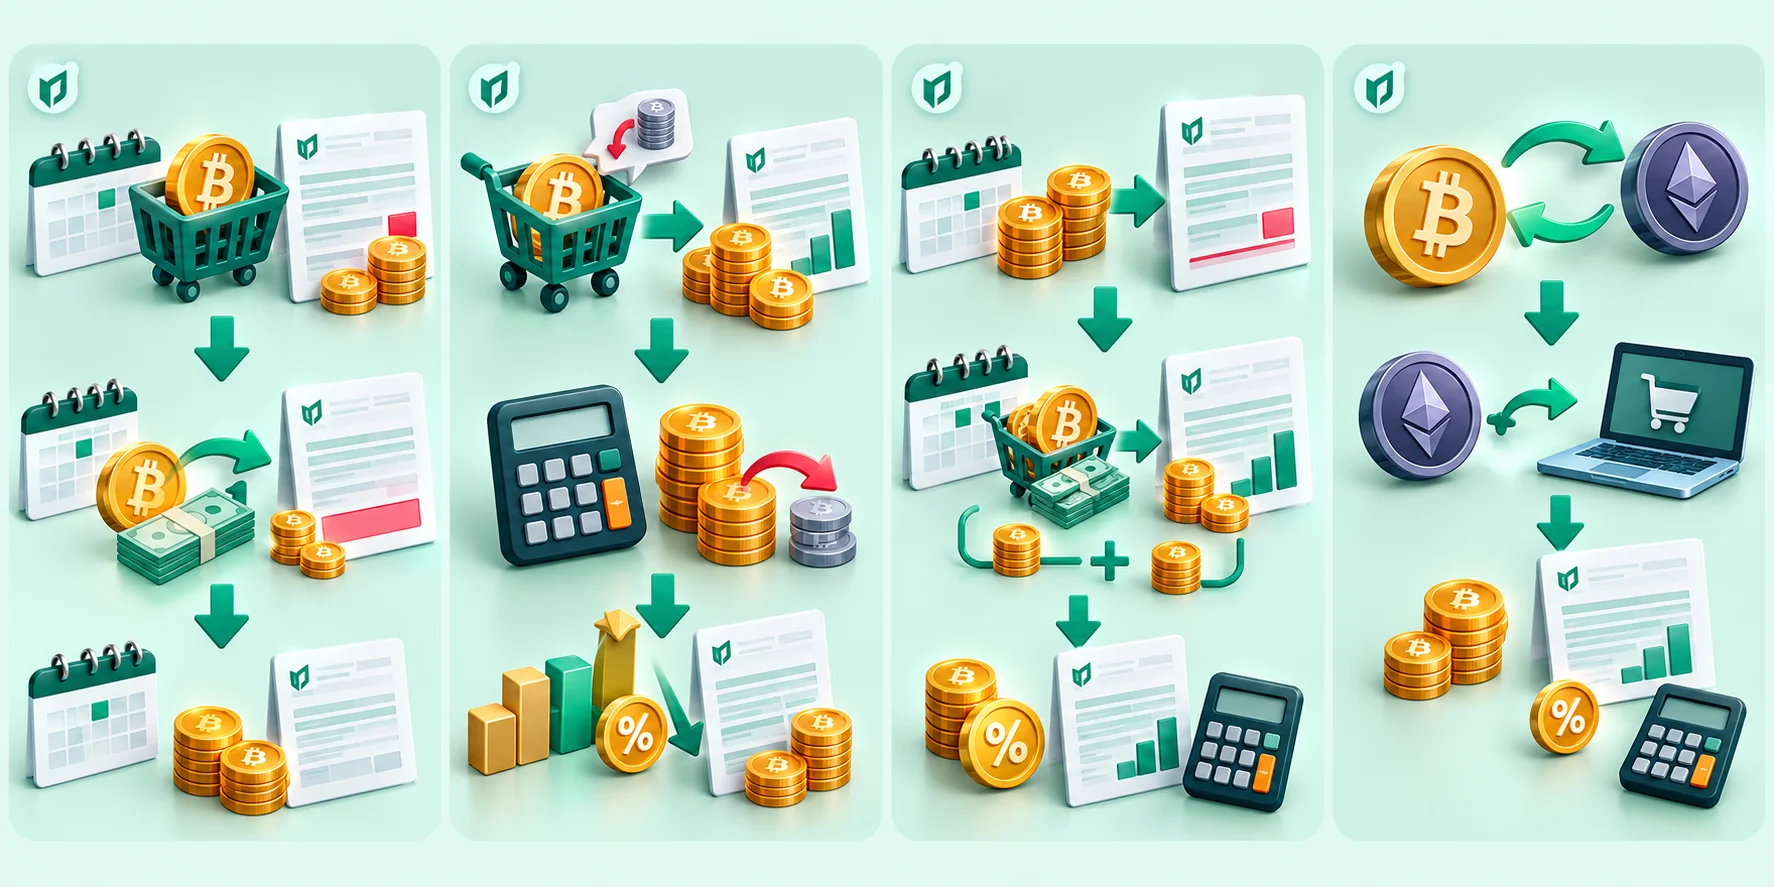
S1 – zakupy bez sprzedaży
W 2025 r. podatnik kupił kryptowaluty za 10 000 zł i nic nie sprzedał. Składa PIT-38, wykazuje nadwyżkę 10 000 zł. W 2026 r. sprzedaje część za 4 000 zł i nie kupuje nic nowego: 4 000 − 10 000 → podatku brak, 6 000 zł przechodzi na 2027 r.
S2 – prowizje
Zakup za 8 000 zł + prowizja 40 zł, sprzedaż za 9 500 zł − prowizja 47,50 zł. Koszty: 8 087,50 zł. Dochód 1 412,50 zł, podstawa 1 413 zł, podatek 19% = 268,47 zł → 268 zł. Bez prowizji podatek wyniósłby 285 zł.
S3 – przeniesienie
Z poprzedniego zeznania zostało 3 000 zł kosztów. W roku bieżącym zakupy 2 000 zł, sprzedaż 7 000 zł. Dochód: 7 000 − (2 000 + 3 000) = 2 000 zł, podatek 380 zł. Bez przeniesienia byłoby to 950 zł.
S4 – zamiany i płatność
Zakup BTC za 5 000 zł, zamiana BTC na ETH (neutralna), zapłata ETH za laptop o wartości 6 000 zł. Przychód to wartość laptopa: 6 000 − 5 000 = 1 000 zł dochodu, podatek 190 zł.
Wyjątki i ograniczenia
- Kryptowaluty otrzymane bez zapłaty (airdrop, nagroda, staking, kopanie) – brak wydatku na nabycie oznacza zwykle zerowy koszt przy sprzedaży; sposób opodatkowania samego otrzymania bywa sporny.
- Zakupy sprzed 2019 r. – obecne zasady obowiązują od 1 stycznia 2019 r.; nierozliczone wcześniej koszty wymagają indywidualnej analizy.
- Kradzież lub utrata dostępu – utracone środki nie tworzą przychodu, a wydatki na ich zakup nadal są kosztami roku, w którym je poniesiono.
- Brak dokumentów – koszt bez dowodu (np. zakup P2P za gotówkę bez potwierdzenia) łatwo zakwestionować.
Kontrolny przykład: jak sprawdzić wynik na własnych danych
Zanim przepiszesz kwoty do PIT-38, sprawdź je w prostym arkuszu wieloletnim. Wpisz przychody i koszty za kolejne lata – arkusz pokaże, ile nadwyżki przechodzi dalej i od jakiej kwoty zapłacisz podatek. To dobra kontrola, jeśli korzystasz z programu i chcesz zweryfikować jego wynik.
Arkusz kontrolny: nadwyżka kosztów rok po roku (PLN)
Arkusz przyjmuje podatek 19% od podstawy zaokrąglonej do pełnych złotych i nie uwzględnia podatku zagranicznego. Kwoty domyślne są demonstracyjne.
Jak czytać wynik: kolumna „Nadwyżka dalej” w danym roku musi być równa kolumnie „Z lat ub.” w roku następnym – dokładnie tak, jak przepisujesz kwotę między zeznaniami. Jeśli Twój program pokazuje inną kwotę, najczęstsze przyczyny to: liczenie kosztów metodą FIFO (tylko dla sprzedanych monet), pominięcie roku bez sprzedaży albo potraktowanie zamiany krypto ↔ krypto jako sprzedaży.
- Suma kosztów roku = suma zakupów za PLN/waluty + prowizje z eksportów.
- Nadwyżka z poprzedniego PIT-38 przepisana co do grosza.
- Wydatki w walutach obcych przeliczone po kursie NBP z dnia roboczego poprzedzającego.
- Koszty sporne (opłaty sieciowe, kopanie) opisane w notatce z uzasadnieniem.
Sprawdź swoje koszty w arkuszu
Wpisz przychody i koszty z trzech lat – zobaczysz, ile nadwyżki przechodzi dalej i od czego płacisz 19%.
Pytania o koszty przy kryptowalutach
Czy mogę rozliczyć koszty zakupu sprzed kilku lat, jeśli nie składałem PIT-38?
To zależy od sytuacji i okresu przedawnienia. Zwykle rozważa się złożenie zaległych zeznań lub korekt za lata, w których wystąpiły zakupy, aby nadwyżka kosztów „przeszła” do bieżącego roku. Przy większych kwotach warto skonsultować to z doradcą podatkowym.
Czy koszt przypisuję do konkretnej sprzedanej monety?
Nie. W PIT-38 za kryptowaluty nie stosujesz FIFO – wszystkie wydatki na nabycie poniesione w danym roku obniżają przychód tego roku, a ich nadwyżka przechodzi na kolejny rok.
Czy prowizja zapłacona w tokenie giełdy jest kosztem?
To kwestia sporna, bo płatność tokenem może być też traktowana jako zbycie waluty wirtualnej za usługę. Zapisuj wartość takiej opłaty w złotych i przy dużych kwotach rozważ konsultację.
Czy nadwyżka kosztów przepada po 5 latach?
Przepis o przenoszeniu nadwyżki kosztów z walut wirtualnych (art. 22 ust. 16) nie przewiduje 5-letniego limitu, który dotyczy strat z innych źródeł. Kluczowe jest, by nadwyżkę wykazywać w kolejnych zeznaniach bez przerw.
Źródła
- Ustawa o podatku dochodowym od osób fizycznych – art. 22 ust. 14–16, art. 30b (ISAP)
- Ministerstwo Finansów – broszura do PIT-38 za 2025 r. (część E, poz. 36–40)
- Narodowy Bank Polski – kursy średnie walut
Źródła sprawdzone 12.10.2026.